

Business as usual is no an option anymore
Aν οι εξορυκτικές εταιρείες θέλουν τις επιχειρήσεις τους να είναι βιώσιμες,
τότε θα πρέπει σοβαρά να αναζητήσουν τρόπους για την αξιοποίηση των
μεταλλευτικών αποβλήτων που παράγουν, από τα στείρα εξόρυξης μέχρι τα απόβλητα
εμπλουτισμού και μεταλλουργίας, και μάλιστα όσο νωρίτερα τόσο το καλύτερο.
Γιατί τα μεταλλευτικά απόβλητα αποτελούν και αυτά δυναμικά κοιτασματολογικά
αποθέματα. Και βέβαια οι σημερινές απαιτήσεις περί εφαρμογής πρακτικών κυκλικής
οικονομίας (circular economy), καθώς και καθολικής και αποτελεσματικής
κοιτασματολογικής εκμετάλλευσης (resource efficiency) θέτουν το
πλαίσιο βάση του οποίου τα προβλήματα μπορούν να γίνουν ευκαιρίες και τα
απόβλητα να μετατραπούν σε νέα προϊόντα. Στην προσέγγιση κάθε αλυσίδας αξίας
που αφορά στις ορυκτές πρώτες ύλες προκρίνεται και επιδιώκεται πλέον η αύξηση των επιμέρους προϊόντων που δυνητικά παράγονται,
ενώ παράλληλα μειώνονται τα απόβλητα και οι όποιες επιπτώσεις μπορούν αυτά να προκαλέσουν στο φυσικό και αστικό
περιβάλλον.
Σύμφωνα με ισχύουσες εκτιμήσεις της ICMM υπάρχουν σήμερα 3.500 ενεργοί χώροι απόθεσης μεταλλευτικών αποβλήτων σε σε όλο τον κόσμο. Και βέβαια στην περίπτωση των αποβλήτων που συνδέονται και είναι αποτέλεσμα μεταλλευτικής δραστηριότητας που βρίσκεται σε λειτουργία, η αλλαγή επιχειρησιακής πρακτικής στην κατεύθυνση της κυκλικής οικονομίας, μπορεί να πολλαπλασιάσει τις γραμμές παραγωγής και να προσθέσει οικονομικό όφελος, σχετικά γρήγορα και αποτελεσματικά. Από την άλλη πλευρά ο αριθμός των θέσεων ιστορικών μεταλλευτικών αποβλήτων (Σχ. 1) που παραμένουν «στοκαρισμένα» σε εγκατελειμμένες μεταλλευτικές περιοχές, είναι προς το παρόν αβέβαιος λόγω έλλειψης αξιόπιστων δεδομένων και τήρησης σχετικών αρχείων, αν και δεν θα ήταν λάθος να υποστηρίξουμε ότι οι περιπτώσεις ιστορικών μεταλλευτικών αποβλήτων είναι πολλές. Η μοναδική συστηματική προσπάθεια δημιουργίας βάσης δεδομένων στην Ευρώπη έγινε από το έργο ProMine με την καταγραφή 3.408 θέσεων μεταλλευτικών αποβλήτων (Σχ. 2) για τα οποία παρέχονται στοιχεία που αφορούν τόσο στο αποθεματικό δυναμικό όσο και στις περιεκτικτικότητες τους σε κρίσιμα ορυκτά και μέταλλα.
Σχετικές έρευνες της Metso δείχνουν για παράδειγμα ότι η ποσότητα των αποβλήτων που παράγονται κάθε χρόνο από τη μεταλλευτική βιομηχανία χαλκού μόνο ανέρχεται σε 2,9 δισεκατομμύρια τόνους, ενώ η παραγωγή σιδηρομεταλλεύματος προσθέτει επιπλέον 1,6 δισεκατομμύρια τόνους. Εάν η παγκόσμια παραγωγή χαλκού παρέμενε στο ίδιο επίπεδο για τα επόμενα 20 χρόνια, τότε υπολογίζεται ότι 58 δισεκατομμύρια τόνοι μεταλλευτικών αποβλήτων θα παραχθούν έως το 2039. Γνωρίζοντας λοιπόν ότι ο χαλκός εξορύσσεται εμπορικά για πάνω από 100 χρόνια, γίνεται φανερό ότι εκατοντάδες δισεκατομμύρια τόνοι μεταλλευτικών αποβλήτων χαλκού υπάρχουν εγκατελειμμένοι σε όλο τον κόσμο. Το ίδιο φυσικά ισχύει σε ανάλογο βαθμό και στις περιπτώσεις μεταλλευτικών αποβλήτων που προέρχονται από την εξόρυξη άλλων βασικών μετάλλων.
Αν και οι ανακτήσεις μετάλλων διαφέρουν ανάλογα με τα χαρακτηριστικά του κοιτάσματος,
στην περίπτωση του χαλκού το ποσοστό ανάκτησης του σήμερα, ξεπερνά σε πολλές περιπτώσεις το
95%. Πριν όμως από 30 ή 40 χρόνια, οι τεχνολογίες επεξεργασίας ήταν γενικά λιγότερο αποτελεσματικές και οι μέσες
ανακτήσεις ήταν χαμηλότερες. Αν θεωρήσουμε λοιπόν ότι ένα μεταλλείο χαλκού
παρήγαγε 1 εκ τόνους μετάλλου στην δεκαετία του 1990 με ανάκτηση 90%, τότε το υπόλοιπο 10% του χαλκού, περίπου 111.000 τόνοι, κατέληγε στα απόβλητα.
Εάν η μέση τιμή χαλκού την εποχή εκείνη ήταν περίπου 1.200 ευρώ / τόνο, τότε το
10% αντιστοιχούσε σε περίπου 136 εκατομμύρια ευρώ μεταλλικής αξίας. Με τη
σημερινή τιμή του χαλκού στα περίπου 4.750 ευρώ / τόνο, το μεταλλικό
περιεχόμενο στα ίδια απόβλητα αποκτά ίσως νέο κοιτασματολογικό ενδιαφέρον και προοπτική δυναμικής
αξιοποίησης του, λαμβάνοντας υπόψη ότι εξορύσσονται σήμερα πορφυρικού τύπου μεταλλεύματα με πολύ χαμηλότερες περιεκτικότητες χαλκού.
Είναι προφανές ότι τα ιστορικά μεταλλευτικά απόβλητα αποτελούν «κατ’αρχήν»
υπαρκτό κοιτασματολογικό στόχο. Η προοπτική αξιοποίησης και η δημιουργία
επενδυτικού ενδιαφέροντος έγκειται στην οικονομοτεχνική βιωσιμότητα τους, και
κυρίως στην αποτελεσματική νομοθετική και διοικητική διεκπεραίωση της σχετικής αδειοδοτικής διαδικασίας, που στις περισσότερες χώρες της ΕΕ απουσιάζει. Είναι γεγονός ότι μέσα από μια τέτοια δυναμική
εξέλιξη, τα μεταλλευτικά απόβλητα (ενεργά και ιστορικά) μπορούν και αυτά, σε συνδυασμό και παραγωγική συνέργεια με την εξόρυξη πρωτογενών κοιτασμάτων, να συμβάλλουν στην αντιμετώπιση της
ραγδαία αυξανόμενης ζήτησης ορυκτών πρώτων υλών, ακόμη και αυτών που
χαρακτηρίζονται σαν κρίσιμα ορυκτά και μέταλλα.
Σχετική πηγή: https://theintelligentminer.


Η πανδημία COVID-19 είχε πρακτικές συνέπειες στη βιομηχανία ορυκτών πρώτων υλών παρά το γεγονός ότι ο κλάδος συνεργαζόμενος αντέδρασε και ανταποκρίθηκε σχετικά γρήγορα και αποτελεσματικά. Στο διάστημα λοιπόν που προηγήθηκε από την έναρξη της, η πανδημία επηρέασε και απασχόλησε σε αρκετά μεγάλο βαθμό την ομαλή και σταθερή πρόσβαση, προμήθεια και διακίνηση ορυκτών και μετάλλων, με κυμαίνουσες και επιμέρους επιπτώσεις τόσο στην περίπτωση του εξορυκτικού και μεταλλευτικού κλάδου που τα παράγει, όσο κυρίως και στα βιομηχανικά οικοσυστήματα μεταποίησης (αυτοκίνητα και δη στα ηλεκτρικά, κάθε είδους ηλεκτρονικά, ενεργειακά συστήματα), και τις τεχνολογικές αλυσίδες αξίας (μπαταρίες, ανεμογεννήτριες, φωτοβολταϊκά, μαγνήτες), που εξαρτώνται από την χρήση τους.
Από την υγεία και την ασφάλεια των
εργαζομένων μέχρι την οικοδόμηση καλύτερων σχέσεων με τις τοπικές κοινότητες,
οι παρεμβάσεις του μεταλλευτικολύ κλάδου υπήρξαν συγκεκριμένες και στην
πλειοψηφία τους αποτελεσματικές. Η πανδημία COVID-19 είναι αναμφίβολα η πιο
σοβαρή παγκόσμια κρίση υγείας που βιώνει ο πλανήτης, με κυβερνήσεις, αρμόδιες
υπηρεσίες και πολίτες να αγωνίζονται για να επιβραδύνουν και να εμποδίσουν την
εξάπλωση του ιού. Αλλά πέρα από τα πλήγματα που δέχεται η παγκόσμια υγεία, η
πανδημία έχει δημιουργήσει και προκαλέσει καταστροφικές κοινωνικές, οικονομικές
και πολιτικές επιπτώσεις, με συνέπειες που φαίνεταιι θα περάσει πολύ χρόνος για
να αντιμετωπιστούν.
Σε κάθε περίπτωση ανταπόκριση της
εξορυκτικής βιομηχανίας ήταν γρήγορη και προσανατολισμένη στην κατεύθυνση δύο
βασικών επιλογών και προτεραιοτήτων. Πρώτη προτεραιότητα λοιπόν ήταν και είναι
η προστασία της υγείας και της ασφάλειας των εργαζομένων και των τοπικών κοινοτήτων,
και δεύτερη κατά σειρά να τεθούν τα θεμέλια για τη στήριξη μιας μακροπρόθεσμης
οικονομικής ανάκαμψης, η οποία περιλαμβάνει την κοινωνική στήριξη, την
επιστροφή στην ομαλή λειτουργία της μεταλλευτικής παραγωγής και των σχετικών
αλυσίδων αξίας και προμήθειας, καθώς και την ενίσχυση ανθεκτικότητας του κλάδου
απέναντι σε μελλοντικές κρίσεις. Προκύπτει βέβαια στο σημείο αυτό η ανάγκη
στενής συνεργασίας επιχειρήσεων, κυβερνήσεων και πολιτών ώστε οι όποιες προσπάθειες ανάκαμψης να έχουν
θετικό αποτέλεσμα.
Υγεία και ασφάλεια στο προσκήνιο
Σε ορισμένες χώρες δεν υπήρξε δυστυχώς περιορισμός των εξορυκτικών δραστηριοτήτων, όπως θα
έπρεπε, παρά τον «ανοικτό» κίνδυνο για την υγεία και την ασφάλεια των εργαζομένων
και των κατοίκων στις γύρω κοινότητες. Η
υγεία και η ασφάλεια αποτελεί υπέρτερη ανθρώπινη αξία και οφείλει να βρίσκεται,
όπως ευτυχώς συμβαίνει στις περισσότερες περιπτώσεις, στο επίκεντρο του
ενδιαφέροντος, και της επιχειρησιακής στρατηγικής και πρακτικής της κάθε
μεταλλευτικής εταιρείας στο πλαίσιο εφαρμογής όρων και αρχών υπεύθυνης εξόρυξης.
Παράλληλα βέβαια απιτείτται η αποτελεσματική εφαρμογή των πρωτόκολλων και των
μέτρων που αποφασίζονται για την συνέχιση της παραγωγικής λειτουργίας με
ασφάλεια. Βέβαια τα μέτρα που ισχύουν για τον περιορισμό και την αντιμετώπιση
της πανδημίας, είναι διαφορετικά σε κάθε χώρα, γεγονός που σημαίνει την
παρουσία στενής και διαρκούς συνεργασίας με τις αρχές υγείας για να
διασφαλιστεί η απόλυτη συμμόρφωση και προσαρμογή κάθε εξορυκτικής
δραστηριότητας στις εθνικές και τοπικές οδηγίες.
Σε ότι αφορά στην κοινωνικοοικονομική διάσταση και την συμβολή στην βιώσιμη
ανάπτυξη εν μέσω πανδημίας, οι τοπικές
επιχειρήσεις εξόρυξης είχαν και έχουν σημαντικό ρόλο στην σταθερή παροχή θέσεων
εργασίας, την διασφάλιση της απασχόλησης
και την λειτουργία ζωτικών υπηρεσιών ακόμη και σε περιπτώσεις ορισμένων
απομακρυσμένων περιοχών. Είναι κάτι που χαρακτηρίζει σε μεγάλο βαθμό την φύση
των εξορυκτικών εργασιών, και έτσι τις ξεχωρίζει από πολλές άλλες βιομηχανικές
δραστηριότητες. Συνέβη λοιπόν σε αρκετές μεταλλευτικές εταιρείες να στηρίξουν
την παροχή τροφίμων, ιατρικής βοήθειας, ιατρικού εξοπλισμού (π.χ.
αναπνευστήρων), φαρμάκων, εκπαιδευτικού και ενημερωτικού υλικού, βασικών
υποδομών (ιατρικών χώρων, πόσιμου νερού, δρόμων) αλλά και πληροφοριών σχετικά
με την πανδημία.
Η πανδημία COVID-19 εξακολουθεί να επηρεάζει τις εξορυκτικές επιχειρήσεις
σε όλο τον κόσμο. Σύμφωνα με έρευνα που έγινε στην βάση 60 μεταλλευτικών
επιχειρήσεων δείχνει ότι υπάρχει ένα 75%
που ισχυρίζεται ότι η πανδημία είχε σημαντικές επιπτώσεις στις εργασίες
εξόρυξης, ενώ το 65% λέει ότι ενδέχεται να υπάρξουν λειτουργικές αλλαγές στα παραγωγικά
τους μοντέλα στην μετά-COVID
εποχή. Η ίδια έρευνα δείχνει επίσης ότι
το επίπεδο των συνεπειών και των επιπτώσεων που προκλήθηκαν κυμαίνεται από μέτριο
μέχρι υψηλό σε πολλές χώρες με σημαντική δραστηριότητα εξόρυξης - όπως είναι η Βραζιλία,
ο Καναδάς, η Χιλή, η Νότια Αφρική και οι ΗΠΑ. Η έρευνα διαπιστώνει επίσης ότι η
πανδημία προκάλεσε μείωση της παραγωγής, περίπου 42%, κατά μέσο όρο, ενώ
αντίστοιχα η προβλεπόμενη μείωση της παραγωγής για το 2020 εκτιμήθηκε σε
περίπου 30%, κάτι που αποδίδεται κυρίως στη
μείωση της ζήτησης. Σε άλλη έρευνα
προκύπτει ότι λόγω των μέτρων καραντίνας, 265 μεταλλεία έκλεισαν σε 34 χώρες
του κόσμου, με το 50% από αυτά να επαναλειτουργεί μετά τις αρχές Μαϊου. Eνδιαφέρον παρουσιάζουν οι διακυμάνσεις προς
χαμηλά επίπεδα των τιμών του σιδήρου, ψευδαργύρου και χαλκού με τον χρυσό να
έχει την πιο ανθεκτική συμπεριφορά. Πάντως το τελευταίο διάστημα παρατηρούνται
αυξητικές τάσεις ζήτησης και τιμής του χαλκού, κυρίως λόγω ταχύτερης, από ότι ίσως
αναμένονταν, επανεκκίνησης της κινεζικής βιομηχανίας.
Η κατάσταση στην Ευρώπη
Οι εταιρείες εξόρυξης που δραστηριοποιούνται στην Ε.Ε. έθεσαν και αυτές γρήγορα
μέτρα για να διασφαλίσουν την υγεία και την ασφάλεια του εργατικού δυναμικού
τους και των κατοίκων απομακρυσμένων περιοχών όπου πολύ συχνά
δραστηριοποιούνται. Η ευρωπαϊκή βιομηχανία συνεργάστηκε στενά με την Ευρωπαίκή Επιτροπή
και τις αρμόδιες αρχές των κρατών μελών για την ενίσχυση των κρίσιμων αλυσίδων αξίας
και προμήθειας, κατά τη διάρκεια αυτής της άνευ προηγουμένου κρίσης στη δημόσια
υγεία. Υπήρξε σε όλη την προηγούμενη περίοδο παροχή συστάσεων στην Ευρωπαϊκή Επιτροπή για
τη διασφάλιση των διασυνοριακών μεταφορών στο εσωτερικό της Ε.Ε. και την αντιμετώπιση
των όποιων θεμάτων αφορούσαν στην ανεμπόδιστη πρόσβαση και ελεύθερη διάθεση των
κρίσιμων ορυκτών πρώτων υλών που χρειάζονται τόσο οι νέες τεχνολογίες όσο και
οι καινοτόμες βιομηχανικές εφαρμογές στην Ευρώπη. Ακόμη ένα μέρος της ευρωπαϊκής βιομηχανίας επέλεξε
την στρατηγική αναδιάρθρωσης των δραστηριοτήτων της στην κατεύθυνση παραγωγής
ιατρικού εξοπλισμού.
Στο πλαίσιο της Ευρωπαϊκής Πράσινης Συμφωνίας, η Επιτροπή ανακοίνωσε μια
ανανεωμένη στρατηγική βιώσιμης χρηματοδότησης και διασφάλισης του
χρηματοπιστωτικού συστήματος βάση των οποίων θα προχωρήσει και το σχέδιο ανάκαμψης
από τις επιπτώσεις της COVID-19. Αυτή η ανανεωμένη στρατηγική για βιώσιμη
χρηματοδότηση θα συμβάλλει επίσης στην διαμόρφωση των στόχων του ευρωπαϊκού
σχεδίου επενδύσεων για «πράσινες επιχειρήσεις» και τη δημιουργία ενός πλαισίου
που θα επιτρέπει και θα διευκολύνει επενδυτές
του δημόσιου και ιδιωτικού τομέα να υλοποιούν και να ολοκληρώνουν βιώσιμες
επενδύσεις.
Η Ευρώπη αντιμετωπίζει ακόμη πολλές προκλήσεις που απορρέουν από την
πανδημία. Περισσότερο από ποτέ, απαιτούνται σήμερα μέτρα υποστήριξης στην έρευνα και την
καινοτομία για την παροχή λύσεων και πρακτικών
που μετατρέπουν παγκόσμιες απειλές και κρίσεις, όπως είναι η COVID-19, σε ευκαιρίες και νέες δυνατότητες για
την ευρωπαϊκή οικονομία και κοινωνία. Οι κοινωνικές και οικονομικές επιπτώσεις
που βιώνουν οι ευρωπαίοι πολίτες πρέπει να ληφθούν υπόψη προκειμένου να
καθοριστεί ο καλύτερος τρόπος αξιοποίησης και αποτελεσματικής χρήσης των
συμπερασμάτων που αντλήθηκαν κατά τη διάρκεια της κρίσης. Αυτό ισχύει και για την
έρευνα, την καινοτομία και την τεχνολογική ανάπτυξη και βιομηχανική χρήση των
ορυκτών πρώτων υλών. Μεταξύ άλλων αλλαγών, το πεδίο δραστηριότητας και εφαρμογής,
και ο ρόλος της Ευρώπης, αλλά και οι υπάρχουσες τεχνολογικές και βιομηχανικές πλατφόρμες,
θα πρέπει να επαναπροσδιοριστούν. Η ενίσχυση των συνεργειών και δράσεων κοινού
ενδιαφέροντος είναι ο καλύτερος τρόπος αντιμετώπισής τους. Η κοινωνία απαιτεί
περισσότερο από ποτέ έναν ασφαλή και υγιή τρόπο ζωής, με ένα βιοτικό επίπεδο
που συμβαδίζει με τις αρχές της βιώσιμης ανάπτυξης
Γενικά η εξορυκτική βιομηχανία έχει όλο αυτό το διάστημα δείξει προσαρμοστικότητα, ανθεκτικότητα και αλληλεγγύη μέσω της συμμετοχικής αντίδρασής της στην πανδημία. Θα υπάρχει σίγουρα συνεχής και διαρκώς αυξανόμενη ζήτηση για τα μέταλλα και τα ορυκτά που απαιτούνται στην υποστήριξη ενός πιο πράσινου, ασφαλέστερου και πιο βιώσιμου μέλλοντος.
Πηγές
https://www.weforum.org/agenda/2020/09/how-has-the-mining-industry-responded-to-covid-19/
https://www.iisd.org/system/files/publications/covid-19-employment-mining-en.pdf
https://www.icmm.com/en-gb/health-and-safety/covid-19
https://www.artisanalgold.org/covid-19-and-asgm-communities-early-look-crisis/

Σχεδόν στο σύνολο τους οι εξορυκτικές δραστηριότητες προσπάθησαν από την
πρώτη στιγμή να περιορίσουν την εξάπλωση του ιού μεταξύ των εργαζομένων.

Με την πανδημία σε δράση, στα υπάρχοντα μέτρα υγιεινής και ασφάλειας στους
χώρους εργασίας συμπεριλήφθηκαν και πρωτόκολλα για τον έλεγχο και περιορισμό της
μετάδοσης του ιού.

Ήδη στο πρώτο τρίμηνο του 2020 ήταν φανερή η πτώση του ρυθμού ανάπτυξης των
μεταλλευτικών έργων ανά τον κόσμο.

Επιπτώσεις σε μεταλλευτικά έργα από την πανδημία, σε διάφορες πλευρές του
πλανήτη στο δίμηνο Μαρτίου-Απριλίου 2020.

Εισαγωγή
Οι ορυκτά και τα μέταλλα αποτελούν βασικές πρώτες ύλες της καθημερινής μας
ζωής και έχουν καθοριστική συμβολή σε
όλους τους τομείς της Ευρωπαϊκής οικονομίας. Ορισμένες από τις ορυκτές
πρώτες ύλες (ΟΠΥ), ιδίως αυτές που αξιολογούνται και χαρακτηρίζονται σαν
κρίσιμες ορυκτές πρώτες ύλες (ΚΟΠΥ-Ευρωπαϊκή Επιτροπή, 2020/ https://ec.europa.eu/growth/sectors/raw-materials/specific-interest/critical_en), συνιστούν βασικές προϋποθέσεις για την
ανάπτυξη, τη λειτουργία και την ακεραιότητα στρατηγικών βιομηχανικών οικοσυστημάτων,
όπως οι ανανεώσιμες πηγές ενέργειας, η ηλεκτροκίνηση, η αμυντική βιομηχανία και
η αεροδιαστημική και οι ψηφιακές τεχνολογίες (Σχ. 1).
Σήμερα, η βιομηχανία της ΕΕ εξαρτάται σε μεγάλο βαθμό από τις εισαγωγές για
πολλές ΟΠΥ, γεγονός που σε ορισμένες περιπτώσεις δημιουργεί προβλήματα στην
πρόσβαση και προμήθεια τους. Με την παγκόσμια ενεργειακή μετάβαση σε πλήρη
εξέλιξη, η κατανάλωση μεταλλικών ΟΠΥ που απαιτούνται για την κατασκευή
ανεμογεννητριών, φωτοβολταϊκών πάνελ, μπαταριών και παραγωγής και αποθήκευσης
υδρογόνου, και άλλων σχετικών συστημάτων,
παρουσιάζει θεαματική αύξηση. Η μετάβαση στην ηλεκτροκίνηση απαιτεί
μπαταρίες, κυψέλες καυσίμου και κινητήρες έλξης όχι μόνο για αυτοκίνητα, αλλά
και για ηλεκτρικά ποδήλατα και άλλες κατηγορίες οχημάτων. Η αμυντική βιομηχανία
και η αεροδιαστημική είχαν πάντοτε στρατηγική σημασία και παραμένουν στην πρώτη
γραμμή των τεχνολογικών εξελίξεων.
Η πρόσβαση σε ΟΠΥ αποτελεί λοιπόν
θέμα ζωτικής σημασίας για την προοπτική
και την επιδίωξη της Ευρώπης να υλοποιήσει την Πράσινη Συμφωνία, τη νέα
βιομηχανική στρατηγική και την μετάβαση της προς την κλιματική ουδετερότητα. Να
αντικαταστήσει τη σημερινή εξάρτηση από
τα ορυκτά καύσιμα με την εξάρτηση από τις μη-ενεργειακές ΟΠΥ, πολλές από τις
οποίες βέβαια είναι εισαγόμενες με τον παγκόσμιο ανταγωνισμό να γίνεται ολοένα
και πιο έντονος. Προκύπτει συνεπώς η ανάγκη για την ΕΕ να μειώσει την εξάρτηση
της από εξωευρωπαϊκές πηγές επενδύοντας στην βιώσιμη αξιοποίηση και την
υπεύθυνη εξόρυξη, τόσο πρωτογενων όσο και δευτερογενών ευρωπαϊκών
κοιτασμάτων. Βασικός στόχος στην
κατεύθυνση αυτή η αποδοτική εφαρμογή και χρήση της κυκλικότητας ειδικότερα όταν πρόκειται για τις πρώτες ύλες
που είναι κρίσιμης σημασίας για την ΕΕ.
Η κρίση που προκάλεσε η πανδημία COVID-19 ήρθε να προστεθεί στις ήδη
υπάρχουσες προκλήσεις και να αποκαλύψει με πόσο μεγάλη ταχύτητα και πόσο σοβαρά
μπορούν να διαταραχθούν οι παγκόσμιες δομές και αλυσίδες προμήθειας ΟΠΥ. Η
Ευρωπαϊκη Επιτροπή έχει προτείνει ένα φιλόδοξο σχέδιο ανάκαμψης από την κρίση
της COVID-19 με στόχο την ενίσχυση πρόσβασης ΟΠΥ από ενδοευρωπαϊκές πηγές και
την υλοποίηση της νέας βιομηχανικής στρατηγικής με σκοπό την μετάβαση προς μια
πράσινη και ψηφιακή οικονομία.
Κρίσιμες Ορυκτές Πρώτες Ύλες της ΕΕ για το 2020
Η Ευρωπαϊκη Επιτροπή επανεξετάζει και επαναξιολογεί τον κατάλογο ΚΟΠΥ κάθε
τρία χρόνια. Δημοσίευσε τον πρώτο κατάλογο το 2011 και τον επικαιροποίησε εν
συνεχεία το 2014 και το 2017. Η αξιολόγηση του 2020 ακολούθησε την ίδια
μεθοδολογία με εκείνη που χρησιμοποιήθηκε το 2017. Συγκεκριμένα ελέγχθηκαν
συνολικά 83 ΟΠΥ (5 περισσότερες σε σχέση με το 2017) και όπου ήταν εφικτό,
εξετάστηκε σε ποιο στάδιο της αλυσίδας αξίας τους παρουσιάζεται η κρισιμότητα,
π.χ. στην εξόρυξη, στον εμπλουτισμό ή/και στην μεταλλουργία.
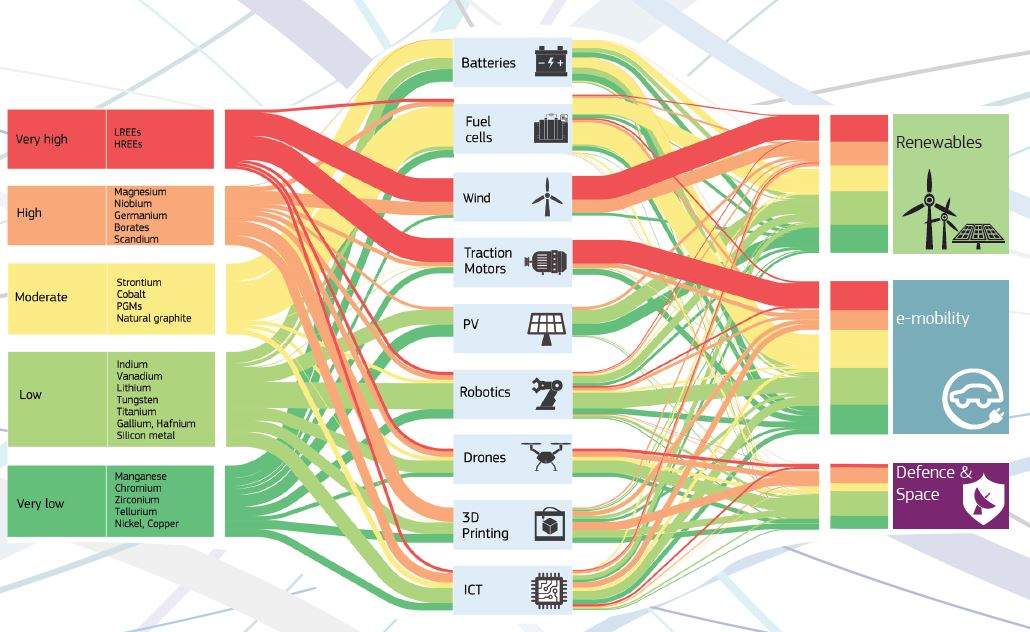
Σχ. 1: Οι κρίσιμες ορυκτές πρώτες ύλες που διακρίνονται
αριστερά στο διάγραμμα υποστηρίζουν τις νέες τεχνολογίες και τα καινοτόμα
προϊόντα (ενδιάμεσα στο διάγραμμα) που απαιτούνται για την παραγωγική
αξιοποίηση των ανανεώσιμων πηγών ενέργειας και την υλοποίηση εφαρμογών που
αφορούν στην ηλεκτροκίνηση, το διάστημα και την αμυντική βιομηχανία (δεξιά στο
διάγραμμα).Οι κόκκινες δέσμες σημειώνουν την πίεση που θα δεχτούν στο μέλλον οι
σπάνιες γάίες καλούμενες να υποστηρίξουν δύο σημαντικές αλυσίδες αξίας, της
ανανεώσιμης ενέργειας και της ηλεκτροκλινησης.
Η οικονομική σημασία και ο κίνδυνος πρόσβασης/προμήθειας είναι οι δύο βασικές παράμετροι για τον
προσδιορισμό της κρισιμότητας ορισμένων ΟΠΥ για την βιομηχανία της ΕΕ. Η
οικονομική σημασία εξετάζει διεξοδικά την επιμέρους συμμετοχή των ΟΠΥ στις
τελικές χρήσεις με βάση τις βιομηχανικές τους εφαρμογές. Ο κίνδυνος προμήθειας
προκύπτει κατά κάποιο τρόπο από την εξάρτηση της ΕΕ να εισάγει συγκεκριμένες
ΟΠΥ από τρίτες χώρες. Ο κατάλογος συμβάλλει στον προσδιορισμό επενδυτικών
αναγκών και στην καθοδήγηση της έρευνας και της καινοτομίας στο πλαίσιο των
προγραμμάτων «Ορίζοντας 2020» και «Ορίζοντας Ευρώπη» της ΕΕ, καθώς και των
εθνικών προγραμμάτων, ιδίως έργων σχετικών με τις νέες τεχνολογίες εξόρυξης,
εμπλουτισμου και μεταλλουργίας, την υποκατάσταση και την ανακύκλωση. Ο κατάλογος
των ΚΟΠΥ είναι επίσης σημαντικός για την κυκλική οικονομία, στην προώθηση της
βιώσιμης και υπεύθυνης προμήθειας ΟΠΥ, καθώς και για τη νέα βιομηχανική
πολιτική. Τα κράτη μέλη και οι επιχειρήσεις μπορούν επίσης να τον χρησιμοποιούν
σαν πλαίσιο αναφοράς της ΕΕ για τη διενέργεια των δικών τους ειδικών
αξιολογήσεων κρισιμότητας.
Ο κατάλογος της ΕΕ για το 2020 περιέχει 30 ΟΠΥ, έναντι 14 υλών στον
κατάλογο του 2011, 20 υλών στον κατάλογο του 2014 και 27 υλών στον κατάλογο του
2017. Οι 26 από τις 27 ΚΟΠΥ του 2017 παραμένουν στον κατάλογο, με τον βωξίτη,
το λίθιο, το τιτάνιο και το στρόντιο να προστίθενται για πρώτη φορά. Το ήλιο
εξακολουθεί να αποτελεί πηγή ανησυχίας όσον αφορά την προμήθεια του, ωστόσο
αφαιρέθηκε από τον νέο κατάλογο ΚΟΠΥ για το 2020 λόγω της μείωσης της
οικονομικής του σημασίας. Επίσης θα παρακολουθείται από κοντά η εξέλιξη γύρω
από το νικέλιο με την ζήτηση του, που τείνει διαρκώς αυξανόμενη, σαν μια από
τις βασικότερες ΟΠΥ για την βιομηχανική αλυσίδα αξiας μπαταριών λιθίου (Σχ. 1
& 2).
Πιν. 1: Ευρωπαϊκές ΚΟΠΥ για το 2020 (οι νέες σε
σχέση με το 2017 σημειώνονται με έντονους χαρακτήρες)
|
Αντιμόνιο
(Sb) |
Χάφνιο
(Hf) |
Φώσφορος
(P) |
|
Βαρίτης
(Ba) |
Βαριές
Σπάνιες Γαίες (HREE) |
Σκάνδιο
(Sc) |
|
Βηρύλλιο
(Be) |
Ελαφρές
Σπάνιες Γαίες (LREE) |
Πυρίτιο
(Si) |
|
Βισμούθιο
(Bi) |
Ίνδιο
(In) |
Ταντάλιο
(Ta) |
|
Βορικά
άλατα (B) |
Μαγνήσιο
(Mg) |
Βολφράμιο
(W) |
|
Κοβάλτιο
(Co) |
Γραφίτης |
Βανάδιο
(V) |
|
Άνθρακας
οπτανθρακοποίησης |
Φυσικό
Καουτσούκ |
Βωξίτης
(Al) |
|
Φθορίτης |
Νιόβιο
(Nb) |
Λίθιο
(Li) |
|
Γάλλιο
(Ga) |
Πλατινοειδή
(PGM/PGE) |
Τιτάνιο
(Ti) |
|
Γερμάνιο
(Ge) |
Φωσφορίτης |
Στρόντιο
(Sr) |
Σε πολλές περιπτώσεις παρατηρείται υψηλός βαθμός προμήθειας ορισμένων ΚΟΠΥ από κάποιες χώρες ή ηπείρους. Για παράδειγμα, η Κίνα παρέχει το 98 % της προμήθειας της ΕΕ σε σπάνιες γαίες, η Τουρκία παρέχει το 98 % σε βορικά άλατα, και η Νότια Αφρική καλύπτει το 71 % των αναγκών της ΕΕ σε λευκόχρυσο (πλατίνα) και ένα ακόμη μεγαλύτερο ποσοστό των αναγκών της στα μέταλλα της ομάδας των πλατινοειδών, ιρίδιο, ρόδιο και ρουθήνιο.

Σχ.2: Χάρτης που παρουσιάζει τις χώρες από τις
οποίες εξαρτάται η ΕΕ για την προμήθεια συγκεκριμένων ΚΟΠΥ
Σε ότι αφορά σε σχετική μελέτη (https://ec.europa.eu/docsroom/documents/42881) που πραγματοποιήθηκε για την πρόβλεψη ζήτησης των ΚΟΠΥ, με χρονικούς ορίζοντες το 2030 και 2050, και σε συνδυασμό την εφαρμογή της νέας βιομηχανικής στρατηγικής και των τεχνολογιών που απαιτούνται, την υλοποίηση των σεναρίων κλιματικής ουδετερότητας της ΕΕ αλλά και το οικονομικό πρόγραμμα ανάκαμψης από την πανδημία, προκύπτουν μεταξύ άλλων τα παρακάτω:
·
Όσον
αφορά στις μπαταρίες ηλεκτρικών οχημάτων και την αποθήκευση ενέργειας, η ΕΕ θα
χρειαστεί μέχρι και 18 φορές μεγαλύτερη ποσότητα λιθίου και 5 φορές μεγαλύτερη
ποσότητα κοβαλτίου το 2030, καθώς και περίπου 60 φορές μεγαλύτερη ποσότητα
λιθίου και 15 φορές μεγαλύτερη ποσότητα κοβαλτίου το 2050, σε σύγκριση με την
τρέχουσα προμήθεια για ολόκληρη την οικονομία της ΕΕ. Εάν αυτές οι ανάγκες δεν
καλυφθούν, η συγκεκριμένη αύξηση της ζήτησης ενδέχεται να οδηγήσει σε
προβλήματα πρόσβασης και διάθεσης των απαραίτητων ΚΟΠΥ και άλλων ΟΠΥ.
·
Η
ζήτηση για σπάνιες γαίες που χρησιμοποιούνται στην κατασκευή μόνιμων μαγνητών,
π.χ. για ηλεκτρικά οχήματα, ψηφιακές τεχνολογίες ή ανεμογεννήτριες, θα μπορούσε
να δεκαπλασιαστεί μέχρι το 2050.
·
Σύμφωνα
με την Παγκόσμια Τράπεζα υπολογίζεται ότι για τους συσσωρευτές αποθήκευσης
ηλεκτρικής ενέργειας η ζήτηση για αλουμίνιο, κοβάλτιο, σίδηρο, μόλυβδο, λίθιο,
μαγνήσιο και νικέλιο θα αυξηθεί
περισσότερο από 1 000 % μέχρι το 2050, σύμφωνα με το σενάριο των 2 °C καθ σε
σχέση με την κατάσταση που ισχύει σήμερα.
·
Σύμφωνα
με τον ΟΟΣΑ η παγκόσμια χρήση ΟΠΥ (και λόγω της πληθυσμιακής αύξησης) θα
υπερδιπλασιαστεί από 79 δισεκατομμύρια τόνους το 2011 σε 167 δισεκατομμύρια
τόνους το 2060 (+110 %). Ο ΟΟΣΑ προβλέπει επίσης ότι η χρήση των μετάλλων θα
αυξηθεί από 8 σε 20 δισεκατομμύρια τόνους το 2060 (+150 %). Όσον αφορά στα
περισσότερα μέταλλα, η εξάρτηση της ΕΕ από εισαγωγές κυμαίνεται μεταξύ 75 % και
100 %
·
Η κρίση
από την COVID-19 έχει δημιουργήσει
διαφοροποιήσεις και σχετικές ανακατατάξεις σε ότι αφορά στις αλυσίδες προμήθειας
ορισμένων ΟΠΥ και στον ρόλο των χωρών που τις ελέγχουν, εξελίξεις που πρέπει να
ληφθούν υπόψη και που ενδέχεται να αποβούν καθοριστικής σημασίας τόσο για τη
μετάβαση σε καθαρές μορφές ενέργειας όσο και για την ενεργειακή ασφάλεια.
·
Η
Κίνα, οι Ηνωμένες Πολιτείες, η Ιαπωνία και άλλες χώρες ήδη εργάζονται με ταχείς
ρυθμούς προκειμένου να εξασφαλίσουν τις μελλοντικές προμήθειες, να
διαφοροποιήσουν τις πηγές τροφοδοσίας, μέσω της σύναψης εταιρικών σχέσεων με
χώρες πλούσιες σε πρωτογενείς ΟΠΥ, και να αναπτύξουν αλυσίδες αξίας που
βασίζονται σε δικές τους ΟΠΥ.
Βιώσιμες αλυσίδες αξίας για τα βιομηχανικά οικοσυστήματα της ΕΕ
Η βιωσιμότητα των αλυσίδων αξίας, προμήθειας και τροφοδοσίας των ΟΠΥ
επηρεάζει και είναι καθοριστική για την δυνατότητα υλοποίησης στρατηγικών
βιομηχανικών οικοσυστημάτων της ΕΕ (Σχ. 3). Στην κατεύθυνση αυτή ή παραγωγική
διασφάλιση των ΚΟΠΥ από ευρωπαϊκές κοιτασματολογικές πηγές αποτελεί βασική
προϋπόθεση και άμεση προτεραιότητα. Για παράδειγμα, μέσα από την επιχειρησιακή
και επενδυτική κινηκότητα του υφιστάμενου επιχειρηματικού συνεταιρισμού γύρω
από το βιομηχανικό οικοσύστημα παραγωγής μπαταριών, το 80 % της ζήτησης λιθίου
στην Ευρώπη αναμένεται μέχρι το 2025 να καλύπτεται από ευρωπαϊκές πηγές. Η δημιουργία
και συγκρότηση αντίστοιχων και ανάλογων συνασπισμών και για
τα άλλα βιομηχανικά οικοσυστήματα, που προβλέπονται στη νέα βιομηχανική
στρατηγική της Ευρώπης, αποτελεί κυρίαρχο στόχο της ΕΕ για την αντιμετώπιση των
προκλήσεων που αφορούν σε τυχόν επενδυτικούς φραγμούς, στην κοινωνική αποδοχή και
στην καινοτομία, ώστε να διασφαλίζονται η βιώσιμη παραγωγή των ΚΟΠΥ και άλλων
ΟΠΥ (Σχ. 1 & 3), και να εφαρμόζονται κατάλληλες τεχνολογίες και
συγκεκριμένες αλυσίδες αξίας που
υποστηρίζουν την υλοποίηση της ενεργειακής μετάβασης και της ψηφιακής επανάστασης.
Ένας από τους νέους συνεταιρισμούς που σχεδιάζονται είναι αυτός των σπανίων
γαιών και των μόνιμων μαγνητών που συνδέονται άμεσα με την βιωσιμότητα των
βιομηχανικών οικοσυστημάτων της ανανεώσιμης
ενέργειας, της αμυντικής βιομηχανίας και
του διαστήματος.

Σχ. 3: Στρατηγικές αλυσίδες αξίας της ΕΕ στη βάση
των 30 ευρωπαϊκών κρίσιμων (με μπλε
χαρακτήρες) και άλλων ΟΠΥ. Χαρακτηριστικός ο μεγάλος αριθμός ΟΠΥ που υπστηρίζει
την υλοποίηση των συγκεκριμένων αλυσίδων αξίας.
Ο κάθε ένας συνεταιρισμός θα είναι ανοιχτός
σε όλα τα σχετικά ενδιαφερόμενα μέρη, συμπεριλαμβανομένων των φορέων της
βιομηχανίας σε ολόκληρη την αξιακή αλυσίδα, των κρατών μελών και των
περιφερειών, των συνδικαλιστικών οργανώσεων, της κοινωνίας των πολιτών, των
οργανισμών έρευνας και τεχνολογίας, των επενδυτών και των ΜΚΟ. Ο συνεταιρισμός
θα βασίζεται στις αρχές της ανοικτής προσέγγισης, της διαφάνειας, της
πολυμορφίας και της συμμετοχής χωρίς αποκλεισμούς. Θα τηρεί τους ενωσιακούς
κανόνες ανταγωνισμού και τις διεθνείς εμπορικές δεσμεύσεις της ΕΕ. Ο εταιρικός
αυτός συνασπισμός θα εντοπίζει φραγμούς, ευκαιρίες και περιπτώσεις επενδύσεων
και θα διέπονται από ένα ευέλικτο πλαίσιο διακυβέρνησης στο οποίο θα
εμπλέκονται όλα τα σχετικά ενδιαφερόμενα μέρη και το οποίο θα καθιστά δυνατή τη
διεξαγωγή εργασιών βάσει έργου.
Μία άλλη διαρθρωτικού και ταξινομικού χαρακτήρα σημαντική παρέμβαση της ΕΕ
είναι η βιώσιμη χρηματοδότηση δημόσιων και ιδιωτικών επενδύσεων με στόχο την
βιώσιμη ανάπτυξη. Στην περίπτωση των αλυσίδων αξίας που συνδέονται με την αξιοποίηση
του παραγωγικού δυναμικού ΟΠΥ που διαθέτει η ΕΕ, η εξορυκτική βιομηχανία καλείται,
μέσα από την βιώσιμη χρηματοδότηση, να ελαχιστοποιήσει τις όποιες επιπτώσεις
της στο κλίμα και το περιβάλλον,
λαμβάνοντας υπόψη ζητήματα που αφορούν στον κύκλο ζωής της. Ακόμη να
συμπεριλάβει έργα έρευνας και καινοτομίας που στοχεύουν σε νέες τεχνολογίες
εξόρυξης, εμπλουτισμού και μεταλλουργίας των ΚΟΠΥ ώστε κάθε ξεχωριστή αλυσίδα
αξίας να δρομολογείται με βιώσιμο και υπεύθυνο τρόπο. Στην κατεύθυνση αυτή, η
ΕΕ βρίσκεται στην πρώτη γραμμή της κυκλικής οικονομίας έχοντας ήδη αυξήσει τη
χρήση δευτερογενών πρώτων υλών. Για παράδειγμα, πάνω από το 50 % ορισμένων
μετάλλων, όπως ο σίδηρος, ο ψευδάργυρος ή ο λευκόχρυσος, ανακυκλώνεται και
καλύπτει πάνω από το 25 % της κατανάλωσης της ΕΕ (Σχ. 4). Ωστόσο, για άλλα
μέταλλα, ιδίως για εκείνα που απαιτούνται σε τεχνολογίες ανανεώσιμων πηγών
ενέργειας ή εφαρμογές υψηλής τεχνολογίας, όπως οι σπάνιες γαίες, το γάλλιο ή το
ίνδιο, η συμβολή της δευτερογενούς παραγωγής είναι οριακή. Επίσης, οι βιομηχανίες εξόρυξης και επεξεργασίας
πρέπει να καταστούν πιο πράσινες — μειώνοντας το αποτύπωμά τους στον πλανήτη,
συμπεριλαμβανομένων των εκπομπών αερίων του θερμοκηπίου.

Σχ. 4: Ποσοστό κάλυψης της ζήτησης των ΚΟΠΥ μέσω
της ανακύκλωσης
Αναδυόμενα εμπόδια, φραγμοί, κίνδυνοι και επιπτώσεις
Η πορεία, η δυνατότητα και ο βαθμός υλοποίησης στρατηγικών αλυσίδων αξίας
για την ΕΕ μπορούν να καθυστερήσουν, να διαφοροποιηθούν, ακόμη και να
ανατραπούν κυρίως λόγω της αδυναμίας βιώσιμης προμήθειας και της εξάρτησης των
ΚΟΠΥ που χρειάζονται, από εισαγωγές. Χαρακτηριστικά παραδείγματα παρουσίας
τέτοιων εμποδίων είναι,
·
η
παραγωγή μπαταριών λιθίου, με την Κίνα, μαζί με την Αφρική και τη Λατινική
Αμερική, να παρέχουν το 74% όλων των ΟΠΥ μπαταριών. Η Κίνα προμηθεύει επίσης το
66% και η ΕΕ παράγει λιγότερο από το 1% των μπαταριών λιθίου,
·
οι
καταλύτες μηχανών αυτοκινήτων που σε μεγάλο βαθμό στηρίζονται στην χρήση
πλατίνας, με την Νότια Αφρική να είναι μακράν ο μεγαλύτερος παραγωγός πλατίνας
στον κόσμο, ακολουθούμενος από τη Ρωσία και τη Ζιμπάμπουε. Στον υψηλό κίνδυνο προμήθειας
των ΚΟΠΥ που απαιτούνται προστίθεται
επίσης και το γεγονός ότι στην συναρμολόγηση των καταλυτών κυριαρχούν οι ΗΠΑ και
ο Καναδάς (48%), ενώ η Ιαπωνία και η Νότια Κορέα (51%) ελέγχουν την παραγωγή. Σήμερα,
η ΕΕ παρέχει λιγότερο από το 1% των κυψελών καυσίμου,
·
η
αδυναμία προμήθειας των ΚΟΠΥ που χρειάζεται η αλυσίδα αξίας ανεμογεννητριών. Η
ΕΕ παρέχει σήμερα μόνο το 1% των ΚΟΠΥ για αιολική ενέργεια. Συγκεκριμένα υπάρχουν
μεγάλες ανησυχίες σχετικά με την προμήθεια σπάνιων γαιών για την παραγωγή
μόνιμων μαγνητών όπου η Κίνα διαδραματίζει σχεδόν μονοπωλιακό ρόλο,
·
οι
σπάνιες γαίες και τα βορικά άλατα που περιέχονται σε μόνιμους μαγνήτες είναι
ζωτικής σημασίας ΚΟΠΥ. Η Κίνα κυριαρχεί τόσο στην εξόρυξη όσο και στην
επεξεργασία, καθώς και στην προμήθεια των τελικών προϊόντων,
·
44
ΟΠΥ σχετίζονται με την βιομηχανία ρομποτικής, από τις οποίες η ΕΕ παράγει μόνο
το 2%. Η Κίνα είναι ο μεγαλύτερος προμηθευτής με 52%, ακολουθούμενη από τη
Νότια Αφρική (15%) και τη Ρωσία (9%),
·
σχεδόν
το σύνολο των στοιχείων (Σχ. 3) του περιοδικού σύστηματος μπορεί να βρεθεί στις
ψηφιακές τεχνολογίες, με ένα ιδιαίτερα υψηλό μερίδιο στην κατανάλωση στοιχείων
όπως χαλκού, γάλλιου, γερμανίου, χρυσού, ινδίου, πλατινοειδών, σπάνιων γαιών
και τανταλίου. Η Κίνα (41%) και οι αφρικανικές χώρες (30%) είναι κυρίαρχοι
προμηθευτές. Η Ευρώπη εξαρτάται επίσης σε μεγάλο βαθμό από άλλες χώρες (κυρίως
από τη Νοτιοανατολική Ασία) για εξαρτήματα και συσκευές υψηλής τεχνολογίας.
Κοιτασματολογικό δυναμικό ΚΟΠΥ στην ΕΕ
Καθόσο η παγκόσμια ζήτηση για ΚΟΠΥ αυξάνεται, η εξόρυξη πρωτογενών
κοιτασμάτων θα συνεχίσει να διαδραματίζει κομβικό ρόλο. Η εντατικότερη
παραγωγική αξιοποίηση του αποθεματικού δυναμικού που διαθέτει η ΕΕ θα συμβάλει
καθοριστικά στην απεξάρτηση της από εισαγωγές και θα ενίσχυσει την βιομηχανική
της αυτοδυναμία και αυτάρκεια. Η Ευρώπη έχει μακρά παράδοση, και μακρόχρονη
τεχνολογική, επιχειρησιακή και επιχειρηματική εμπειρία και δεινότητα στις
μεταλλευτικές και εξορυκτικές δραστηριότητες. Διαθέτει κοιτασματολογικά απόθεματα
αδρανών υλικών και βιομηχανικών ορυκτών, καθώς και σημαντικού αριθμού μεταλλικών
ΟΠΥ, όπως χαλκού, μολύβδου και ψευδαργύρου. Από την άλλα πλευρά η παραγωγική
αξιοποίηση ΚΟΠΥ καθυστερεί και απουσιάζει, χωρίς αυτό να οφείλεται στην έλλειψη
κοιτασματολογικού ενδιαφέροντος και σχετικών δυνατότητων για την ανάπτυξη μεταλλευτικών
έργων (Σχ. 5). Οι λόγοι είναι περισσότερο θέμα περιορισμένων επενδύσεων στην κοιτασματολογική
έρευνα και την εξορυκτική δραστηριότητα, στις διαφορετικές και χρονοβόρες
εθνικές διαδικασίες αδειοδότησης, καθώς και τον σχετικά χαμηλό βαθμό κοινωνικής
αποδοχής.
Από τις διάθεσιμες πανευρωπαϊκές βάσεις δεδομένων ΟΠΥ (Minerals4EU, EGDI)
που μέσω του EuroGeoSurveys (Σχ. 5) λειτουργούν με την συμβολή των εθνικών και
περιφερειακών Γεωλογικών Υπηρεσιών της
Ευρώπης, αλλά και άλλες σχετικές βάσεις που έχουν προκύψει στο πλαίσο
ευρωπαϊκών έργων (ProMine, EURARE, SCRREEN) μαζί με την παλτφόρμα RMIS που
υποστηρίζει η Επιτροπή, αλλά και τρέχοντα κοιτασματολογικά έργα FRAME/GeoERA,
MINTELL/GeoERA), προκύπτουν σημαντικές επενδυτικές προκλήσεις και ευκαιρίες για
την παραγωγική (εξόρυξη, εμπλουτισμός, μεταλλουργία) αξιοποίηση ΟΠΥ μπαταρίας,
όπως το λίθιο, το νικέλιο, το κοβάλτιο, ο γραφίτης και το μαγνήσιο (Σχ. 6).
Πολλές από τις ενδιαφέρουσες κοιτασματολογικά περιπτώσεις βρίσκονται και
εντοπίζονται γεωγραφικά στο περιβάλλον περιοχών που εξαρτώνται ενεργειακά από
την εξόρυξη άνθρακα και κοντά στις
οποίες σχεδιάζεται από την άλλη πλευρά η εγκατάσταση βιομηχανιών παραγωγής
μπαταριών λιθίου (Σχ. 6). Η ΕΕ και τα κράτη μέλη της έχουν ήδη θεσπίσει ένα
επαρκές νομοθετικό πλαίσιο ώστε να εξασφαλίσουν ότι οι εξορυκτικές
δραστηριότητες πραγματοποιούνται κάτω από περιβαλλοντικά και κοινωνικά ορθές
συνθήκες. Είναι όμως σίγουρο ότι παραμένουν ακόμη πολλά εμπόδια, κυρίως σε
επίπεδο κρατών μελών που φρενάρουν σε μεγάλο βαθμό την έναρξη της όποιας
παραγωγικής λειτουργίας. Περισσότερες επενδύσεις και δαπάνες στην
κοιτασματολογική έρευνα, και καινοτόμες παρεμβάσεις στις εθνικές μεταλλευτικές
στρατηγικές και πολιτικές, καθώς και στις εθνικές διαδικασίες αδειοδότησης,
αποτελούν βασική προϋποθέση για την διευκόλυνση και την επιτάχυνση εξόρυξης και
επεξεργασίας των ευρωπαϊκών κοιτασμάτων ΚΟΠΥ.

Σχ. 5: Δυναμικά κοιτασματολογικά αποθέματα ΚΟΠΥ
στην ΕΕ-27 (2020)
Παραμένει επίσης ζητούμενο για την ΕΕ να αναζητήσει την προμήθεια ΚΟΠΥ μέσα
από την ανάπτυξη και σύναψη βιώσιμων και υπεύθυνων στρατηγικών εταιρικών
σχέσεων με χώρες που τις παράγουν, όπως είναι ο Καναδάς και η Αυστραλία,
αρκετές αναπτυσσόμενες χώρες στην Αφρική και τη Λατινική Αμερική, καθώς και
γεωγραφικά γειτονικές χώρες της ΕΕ, όπως η Νορβηγία, η Ουκρανία, οι χώρες της
διεύρυνσης και τα Δυτικά Βαλκάνια. Είναι σημαντικό να ενσωματωθούν τα Δυτικά
Βαλκάνια στις αλυσίδες προμήθειας της ΕΕ. Η Σερβία, για παράδειγμα, διαθέτει
αποθέματα βορικών αλάτων, ενώ η Αλβανία διαθέτει αποθέματα πλατίνας/λευκόχρυσου.
Η Επιτροπή σκοπεύει μέσα στο 2021 και στο πλαίσιο του νέου προγράμματος έρευνας
και καινοτομίας «Ορίζοντας Ευρώπη» να χρηματοδοτήσει έργα στην κατεύθυνση
διεθνιών συνεργασιών και κοινών δραστηριοτήτων στο τομέα των ΚΟΠΥ και ΟΠΥ
γενικότερα.

Συμπέρασμα
Το διακύβευμα είναι σημαντικό. Η επιτυχία της ΕΕ όσον αφορά στον
μετασχηματισμό και τον εκσυγχρονισμό της οικονομίας της εξαρτάται από την
εξασφάλιση, κατά τρόπο βιώσιμο και υπέυθυνο, των πρωτογενών και δευτερογενών ΟΠΥ
που απαιτούνται για την προώθηση της χρήσης καθαρών ενεγειακών συστημάτων, και
ψηφιακών τεχνολογιών που υποστηρίζουν την υλοποίηση όλων των ευρωπαϊκών βιομηχανικών
οικοσυστημάτων.
Economic Geology

Mineral
deposit types

Based on ProMine’s European mineral database and corresponding ore deposit types
classification, feasible gold
mineralisations in Europe are found, either as major or associated commodity,
in Epithermal, Orogenic, Igneous Intermediate/Porphyry Copper, Iron Oxide Copper Gold (IOCG), Volcanogenic Massive Sulphide (VMS) and
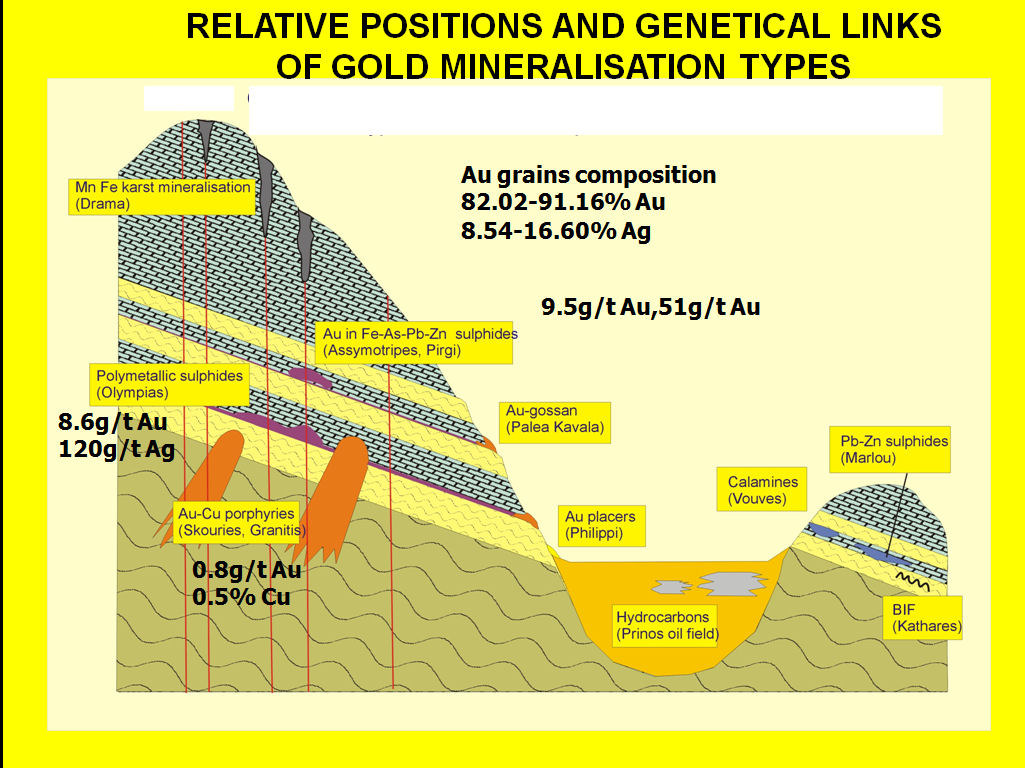
Carbonate Replacement Polymetallic ore deposits. http://www.europe-geology.eu/mineral-resources/mineral-resources-map/precious-metal-map/
Mineral exploration potential belts
in Europe
Minor epithermal (Au, Ag, Sb, Hg, Te, Cu, In) and volcanic group potential can be found in the Fennoscandian Shield and western Europe Hercynian domain. On the other hand, the potential is much higher along the Tethyan suture, in south-eastern Europe, especially between Slovakia and Greece. The Carpathian-Balkan region, with its various epithermal and porphyry districts, is well known and form a semi-continuous belt which includes Kremnica in Slovakia, Telkibanya in Hungary, Baia Mare and Apuseni Mountains in Romania, Bor in Serbia, Assarel in Bulgaria and the eastern Rhodopes (Madan group in Bulgaria and Perama in Greece). Farther south, in the Balkan domain, epithermal type mineral deposits are more scattered. Of particular note is the Trepča district, in Kosovo, that combines carbonate-related and epithermal types.
The distribution of Orogenic Gold , Au, (Ag, As, W, Cu, Sb, Bi), deposits is relatively straightforward as it is characterized by a single main commodity and a well-constrained type of mineralization. Major known gold-bearing districts belong to two groups: Paleoproterozoic orogenic deposits in the Fennoscandian Shield; and Hercynian gold-bearing districts in the northern Iberian Peninsula, the French Massif Central and the Bohemian Massif. Additional more scattered deposits can be found in other Hercynian domains (e.g. Salsigne in southern France, the Caledonian domain (Great Britain and Norway) and the Balkan-Carpathian domain.
Igneous
intermediate mineralization (i.e. porphyry type, Cu, Mo, Au,
(Re), is typically related to the evolution of the
western Tethyan suture in the late Cretaceous and Cenozoic, especially in
Eastern Europe where there is high potential for additional deposits. In
Eastern Europe, the Upper Cretaceous in
the Tethyan margin, contains large porphyry-type districts, of which
most were subsequently reactivated and are associated with epithermal-type
ores. The most important are Kremnica in Slovakia, Telkibanya in Hungary, the
Apuseni Mountains in Romania, Bor in Serbia, Assarel in Bulgaria and Bucim in
North Macedonia. Other domains also host porphyry-type mineralization, of older
age, although their classification as belonging to this deposit type is still
debated. In the Fennoscandian Shield, several Cu-(Au)- or Cu–Mo-bearing Palaeoproterozoic
deposits are described as porphyry style. The most important are Aitik (Cu–Au)
and Tallberg (Cu–Au, Skellefte district), both in Sweden, and Kopsa (Au–Cu)
related to a tonalite stock in the Hitura belt (in Finland). In relation to the
Caledonian volcanism, there are a few smaller porphyry-type deposits of Lower
Palaeozoic age in Great Britain, such as Coedy Brenin (Wales) and Black
Stockarton Moor (Scotland). Hercynian magmatism in the Upper Palaeozoic is
associated, especially in France, with Cu–Mo–W porphyry deposits, although
their geodynamic context is poorly described (e.g. Beauvain, Mo; Sibert, Cu;
Auxelles-le-Haut, W). There is also porphyry Mo mineral of various ages in
Europe. The most important of these is probably Nortli in Norway, a group of
deposits related to Permian intrusions in the Oslo rift.
This IOCG type, Fe, Cu, Au, (P, REE, U, Co), of mineralization can be found essentially in two Paleoproterozoic districts in the Fennoscandian Shield. The most important is Kiruna (northern Sweden), which is a type locality for IOCG, and the other one is Bergslagen (central Sweden). These districts contain large world-class iron deposits, with a typical magnetite-apatite paragenesis and sodium alteration. These districts also contain copper sulphide deposits that are interpreted as VMS (Viscaria) or porphyry (Aitik). More limited IOCG style deposits are also known in other parts of Europe. Some Fe (Fe–Cu) IOCG style deposits are identified in the Ossa Morena Zone in southwestern Iberia. They are mesozonal albitite-related magnetite deposits and are interpreted as being related to either residual melts of rift-related juvenile magmas (Cambrian) or anatexis of earlier mineralization during high T/low P metamorphism along major shear zones of Variscan age.
The distribution of deposits of this type clearly highlights the major known VMS type ,Cu, Zn, Pb, (Ag, Au, Te, Sn, In), provinces: The Palaeoproterozoic districts of Skellefte and Bergslagen, in Sweden, and Vihanti- Pyhäsalmi and Outokumpu, in Finland; The Upper Palaeozoic (Devonian, Carboniferous) district of the southern Iberian province (e.g. Rio Tinto in Spain, Neves Corvo in Portugal) in Spain and Portugal; The Upper Cretaceous VMS district in Cyprus (Skouriotissa, Mavrovouni, Limni), related to the Troodos ophiolite complex. In addition to these three major mineralized provinces, there are several other smaller deposits. In Scandinavia, copper-rich stratiform sulphides formed in the Palaeozoic along the Caledonian domain. They could be VMS deposits of various types (e.g. Röros VMS in back arc setting, Tverrfjellet and Joma VMS of Besshi type, Sulitjelma VMS of Cyprus type). These mineral deposits seem to extend southward into the Dalradian Caledonian domain of Scotland (e.g. Ben Collum, Auchtertyre). Other VMS mineralization, of Devono-Carboniferous age, can be found in the European Hercynian domain. In France(Châteaulin basin, Saint-Georges-sur-Loire and Chessy), several volcanic related deposits have ages similar to those in the southern Iberian Province (Upper Devonian and Tournaisian). Their tonnages, however, are much smaller. In other parts of the Hercynian domain, massive sulphide deposits are preferentially of SEDEX type (e.g. Rammelsberg and Meggen in Germany, Rhinish-Hercynian domain. In the Navandistrict (Ireland), they are hosted in a Carboniferous foreland sedimentary basin. In addition, there are also numerous mineral deposits or groups of mineral deposits (with various commodities) where the classification is still debated. This is the case, in particular, for iron deposits in the Alps and the Balkan-Carpathian domain that were classified as SEDEX. They could in fact be replacement deposits (e.g. Ljubija and Omarska in Bosnia and Herzegovina, Erzberg in Austria). Mercury and copper deposits (e.g. Idrija in Slovenia, Munella in Albania), classified as SEDEX could also be epithermal.
Igneous carbonate replacement (Fe, W, Pb, Zn, Cu, Au) or skarn deposits occur where carbonate rocks are cut by younger intrusions. In Europe, they are distributed in three major domains: (i) the Precambrian Fennoscandian Shield, (ii) the Hercynian domain in southern Europe, and (iii) the Cenozoic Carpathian-Balkan domain. The Fennoscandian Shield contains iron deposits in greenstones of the Lappland Palaeoproterozoic domain (e.g. Puoltsa, Sautusvaara and Stora Sahavaara in Sweden, Kolari district in Finland). These deposits are related to ‘magnetite-enriched formations and Ca–Mg calc-silicates’, spatially associated with BIFs or Kiruna type IOCG. Recent studies in the Kolari area in Finland (i.e. Laurinoja and Kuervitikko Rautuvaara) show that metasomatized replacements are preferentially IOCG type facies rather than typical ‘intrusion-related skarn deposits. In the Bergslagen district in Central Sweden skarn mineralization is hosted by Paleoproterozoic marbles intruded by post-tectonic granites (1.8 Ga). Examples of such deposits include the Yxsjöberg “scheelite-skarn deposit”, skarn iron lenses and skarn iron-sulphides lenses of Stollberg (Fe–Pb– Zn–Mn (Ag)), and sulphide skarn of Garpenberg (Zn). The Arendal (Klodeborg) iron deposit in Norway comprises magnetite skarn in Mesoproterozoic sequences (1.2–1.5 Ga) cut by younger intrusions (0.9–1 Ga), and the Knaben deposit (same age) is located in gneisses, paragneisses and amphibolites. In the southern part of the Hercynian domain, well-developed Palaeozoic (Cambrian and Devonian, essentially) carbonate layers and Hercynian (Upper Carboniferous, 310 Ma) magmatism allowed the development of tungsten- (and/or magnetite-) bearing skarns in the Pyrenees, the southern Massif Central, in Sardinia and in the Alps. The northern parts of the Hercynian arc display only minor occurrences, essentially because of the lack of Palaeozoic carbonate units. In the Balkan-Carpathian domain, numerous carbonates, essentially of Mesozoic age, and Upper Cretaceous-Cenozoic magmatic episodes allowed development of numerous replacement deposits in the vicinity of epithermal and porphyry domains. Important examples include Kremsica, Baia Mare, Bor, Madan, Trepča and Olympias in northern Greece. Minor deposits of this group can also be found in the western Mediterranean, related to Tertiary and Quaternary magmatic episodes in Spain, Sardinia (e.g. Calabona skarn associated with a dacitic porphyry copper) and close to Elba.
Resources
and reserves


